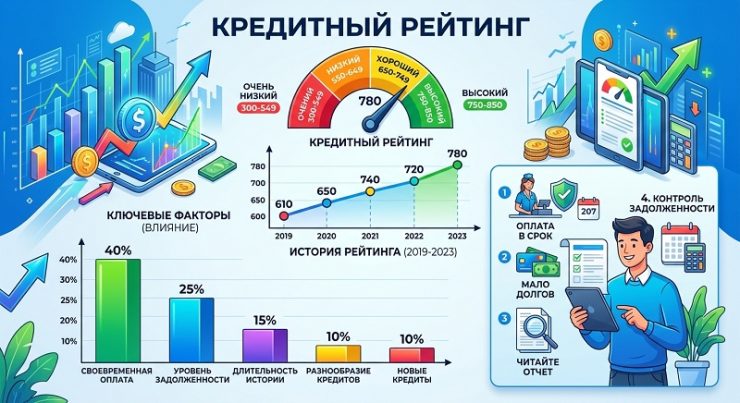
Кредитный рейтинг влияет на возможности получения займа, условия кредитования и оценку финансовой надежности заемщика. Низкий показатель может стать препятствием при оформлении потребительского кредита, кредитной карты или ипотеки. Однако даже если кредитная история далека от идеальной, ситуацию можно постепенно исправить. Для этого не обязательно полностью отказываться от привычных расходов или досрочно погашать все обязательства. Гораздо важнее выстроить устойчивую финансовую дисциплину и последовательно выполнять принятые на себя обязательства.
За шесть месяцев можно добиться заметных изменений, если определить причины низкого рейтинга и выбрать подходящую стратегию. При этом результат зависит от продолжительности кредитной истории, количества действующих займов, наличия просрочек и особенностей оценки конкретного банка.
Что такое кредитный рейтинг и почему он снижается
Кредитный рейтинг представляет собой оценку платежной дисциплины и кредитных рисков заемщика. В Казахстане при рассмотрении заявки финансовые организации могут учитывать сведения из кредитных отчетов, информацию о текущих обязательствах, доходах и других факторах, предусмотренных внутренними правилами.
Важно различать кредитную историю и кредитный рейтинг. Кредитная история содержит сведения о ранее оформленных займах, платежах, просрочках и действующих обязательствах. Рейтинг является оценочным показателем, который рассчитывается по определенной методике. Поэтому единой шкалы, одинаковой для всех банков и кредитных бюро, нет.
К снижению рейтинга могут привести регулярные задержки платежей, высокая долговая нагрузка, большое количество заявок на новые кредиты и ошибки в кредитном отчете. Проблемы также возникают, если заемщик одновременно обслуживает несколько кредитных карт и потребительских займов, значительная часть дохода уходит на погашение долгов.
Отдельная ситуация складывается у людей, которые никогда не пользовались кредитными продуктами. Отсутствие кредитной истории не означает плохую платежеспособность, но финансовой организации может не хватать данных для оценки надежности такого клиента.
Первый месяц — проверьте кредитную историю
Начинать улучшение кредитного рейтинга следует с анализа исходной ситуации. Необходимо получить персональный кредитный отчет и проверить, какие сведения о заемщике отражены в системе.
В Казахстане кредитную историю можно получить через Первое кредитное бюро или государственные сервисы, предоставляющие соответствующую услугу. Отчет поможет определить, какие кредиты числятся за человеком, есть ли просрочки и правильно ли отображаются погашенные обязательства.
Особое внимание стоит обратить на закрытые займы. Иногда информация об их погашении обновляется не сразу. Также необходимо проверить, не отражены ли в отчете обязательства, которые заемщик не оформлял.
Если обнаружена ошибка, следует обратиться в соответствующее кредитное бюро или к организации, передавшей сведения, и подать заявление на проверку данных. Подтвержденные неточности необходимо исправить, поскольку некорректная информация способна повлиять на оценку кредитоспособности.
На этом этапе важно не пытаться срочно оформить новый кредит ради улучшения показателя. Сначала нужно понять причины проблемы и определить, какие действия действительно принесут пользу.
Второй месяц — устраните просрочки и наладьте платежи
История своевременных платежей играет важную роль при оценке заемщика. Поэтому следующая задача заключается в том, чтобы прекратить появление новых просрочек.
Если по действующим кредитам есть задолженность, необходимо уточнить ее размер, начисленные проценты и возможные штрафы. При наличии финансовых трудностей лучше заранее связаться с кредитором и обсудить доступные варианты урегулирования задолженности. В зависимости от обстоятельств могут быть предусмотрены реструктуризация или изменение графика платежей.
При этом погашение просроченной суммы не гарантирует немедленного повышения рейтинга. Сведения о прошлых нарушениях могут сохраняться в кредитной истории в течение установленного срока. Однако дальнейшие своевременные платежи помогают сформировать более благоприятную картину финансового поведения.
Чтобы не пропускать даты погашения, удобно настроить автоматические платежи или напоминания. Желательно вносить деньги заранее, учитывая сроки обработки банковских переводов и особенности графика.
Если доход поступает нерегулярно, стоит заранее резервировать средства на обязательные платежи. Такой подход снижает вероятность случайной просрочки даже в месяцы с повышенными расходами.
Третий месяц — сократите долговую нагрузку
Даже при отсутствии просрочек большое количество обязательств может снижать шансы на одобрение нового кредита. Поэтому в течение третьего месяца следует оценить соотношение доходов и долговых платежей.
Для начала необходимо составить список всех займов, указав остаток долга, процентную ставку, ежемесячный платеж и дату погашения. После этого можно определить, какие обязательства создают наибольшую нагрузку на бюджет.
Если есть свободные средства, дополнительное погашение дорогого кредита позволит сократить переплату по процентам. При выборе стратегии нужно учитывать условия договора, возможные комиссии и необходимость сохранить резерв на непредвиденные расходы.
Не стоит направлять все накопления на досрочное погашение, если после этого не останется денег на обязательные повседневные расходы. При возникновении финансовых трудностей заемщику придется снова обращаться за кредитом, что может ухудшить положение.
Также важно избегать оформления новых займов для погашения старых без предварительного расчета выгоды. Рефинансирование имеет смысл только тогда, когда новые условия действительно улучшают положение заемщика с учетом всех расходов.
Четвертый месяц — контролируйте количество кредитных заявок
Когда человек получает отказ в одном банке, у него может возникнуть желание сразу подать заявки в несколько других организаций. Однако такая стратегия не всегда оправданна.
Финансовые организации самостоятельно определяют, как учитывать обращения за кредитами при оценке заемщика. Частые заявки за короткий период могут восприниматься как признак повышенной потребности в заемных средствах, хотя сам по себе этот фактор не означает автоматического ухудшения рейтинга.
Вместо массовой подачи заявок лучше заранее изучить требования кредитора, оценить собственную долговую нагрузку и убедиться, что доход позволяет обслуживать новое обязательство.
Если кредит сейчас не нужен, оформлять его исключительно ради улучшения рейтинга не стоит. Новый заем увеличивает финансовую ответственность, а проценты и дополнительные расходы могут оказаться неоправданными.
При наличии кредитной карты полезно контролировать не только задолженность, но и доступный лимит. Если значительная часть лимита постоянно используется, это может учитываться некоторыми моделями оценки кредитного риска. Однако конкретное влияние зависит от методики банка или кредитного бюро.
Пятый месяц — закрепите финансовую дисциплину
К этому моменту желательно выработать систему, которая позволит стабильно выполнять обязательства без постоянного контроля каждой даты платежа.
Практичным решением станет распределение дохода сразу после его получения. Сначала необходимо выделить деньги на кредиты, коммунальные услуги, продукты и другие обязательные расходы. Оставшуюся сумму можно направить на накопления и необязательные покупки.
Полезно сформировать резерв хотя бы на один месяц обязательных расходов, постепенно увеличивая его размер. Наличие накоплений помогает избежать новых займов при временном снижении дохода или возникновении непредвиденных затрат.
Не менее важно сохранять финансовую устойчивость в периоды крупных покупок. Если приобретение бытовой техники, автомобиля или других товаров требует нового кредита, следует заранее рассчитать, насколько увеличится ежемесячная нагрузка.
Улучшение кредитной истории — это не разовое действие, а результат последовательного поведения. Несколько месяцев своевременных платежей формируют положительную динамику, но не стирают автоматически предыдущие нарушения.
Шестой месяц — оцените результат и скорректируйте стратегию
В конце шестого месяца стоит повторно проверить кредитный отчет и сравнить его с первоначальными данными. Необходимо убедиться, что погашенные обязательства отражены корректно, новые просрочки отсутствуют, а спорные сведения были рассмотрены.
Если кредитный рейтинг рассчитывается отдельным сервисом, следует проверить его актуальное значение и доступные пояснения к оценке. При этом не стоит ориентироваться исключительно на одну цифру. Для банка важны также доход, стаж работы, действующие обязательства и другие параметры, предусмотренные кредитной политикой.
Если заметного улучшения пока нет, это не означает, что предпринятые действия оказались бесполезными. Старые просрочки, короткая кредитная история или высокая долговая нагрузка могут продолжать влиять на результат. В таком случае следует сохранить выбранную стратегию и избегать попыток искусственно ускорить процесс за счет новых займов.
Необходимо также помнить, что гарантированного срока повышения рейтинга не существует. За шесть месяцев можно исправить ошибки, снизить долговую нагрузку и сформировать устойчивую историю платежей, но конкретный результат зависит от индивидуальной ситуации.
Какие ошибки мешают повысить кредитный рейтинг
Даже при правильном подходе некоторые действия способны свести усилия к минимуму. Прежде всего не следует верить обещаниям гарантированно исправить кредитную историю за несколько дней. Законные процедуры позволяют оспаривать недостоверные сведения, но не дают возможности произвольно удалить подтвержденную информацию о просрочках.
Вторая распространенная ошибка заключается в оформлении небольших кредитов без реальной необходимости. Само по себе увеличение количества займов не делает заемщика более надежным. Напротив, дополнительные обязательства могут повысить долговую нагрузку.
Третья ошибка — игнорирование небольших задолженностей. Даже относительно скромный платеж может стать причиной просрочки, если пропустить установленный срок.
Наконец, не стоит рассчитывать на мгновенный эффект от досрочного погашения. Закрытие кредита уменьшает обязательства, однако влияние этого действия на рейтинг зависит от используемой модели оценки.
Заключение
Повысить кредитный рейтинг за шесть месяцев возможно, если действовать последовательно и учитывать причины его снижения. В первый месяц необходимо проверить кредитную историю, во второй наладить платежную дисциплину, а затем постепенно уменьшать долговую нагрузку и избегать необоснованных кредитных заявок.
Важнейшее условие успеха заключается в стабильности. Регулярные платежи, контроль расходов, наличие финансового резерва и внимательное отношение к новым обязательствам помогают улучшить финансовый профиль заемщика. Даже если рейтинг не изменится сразу, сформированные привычки снизят вероятность будущих просрочек и повысят шансы на получение кредита на подходящих условиях.